
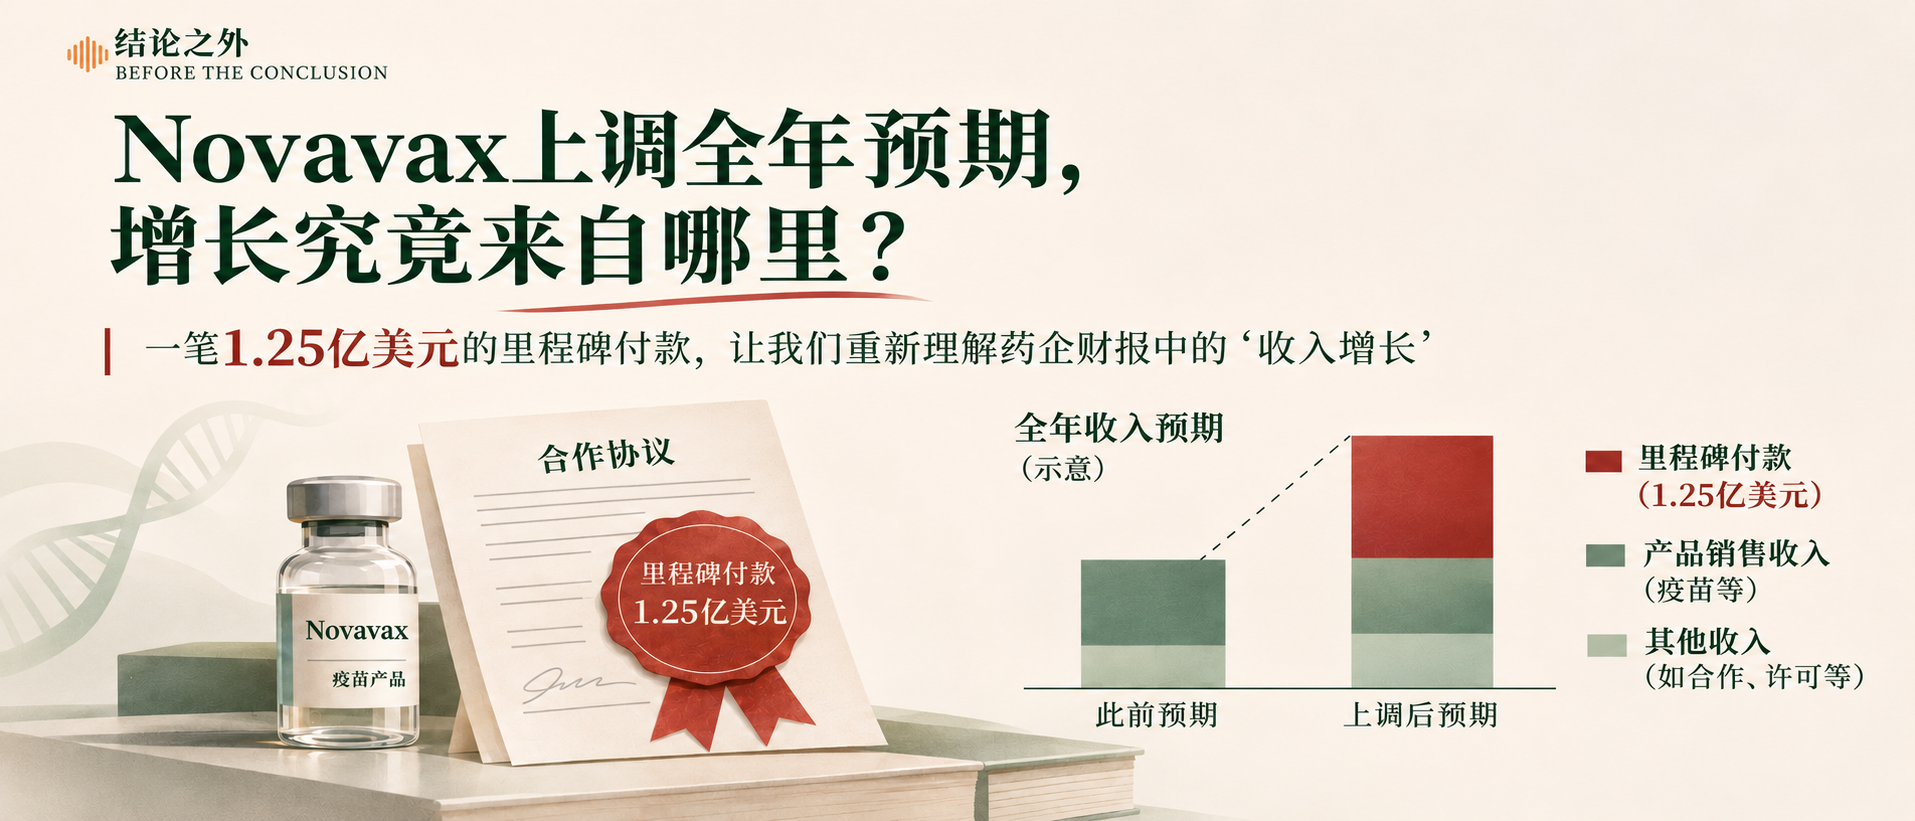
2026年11月5日,美国疫苗公司Novavax发布第三季度财报,并将全年调整后总收入预期从2.35亿至2.75亿美元,提高到3.85亿至4.15亿美元。按区间中点计算,预期由2.55亿美元提高到4亿美元,增幅约57%。[1]
这看起来是一项相当明显的改善。但首先要分清:这是同一年收入预测的上调幅度,不是已经实现的收入同比增长了57%。
同一份财报显示,第三季度实际总收入为6,830万美元,同比下降约3%;净亏损则由去年同期约2.02亿美元缩小至3,140万美元。[1]
为什么季度收入没有增长,全年收入预期却大幅上调?答案隐藏在一项与Sanofi的合作协议里。
一、1.25亿美元从哪里来?
2024年,Novavax与Sanofi签署合作协议。此后,产品销售、授权合作、研发支持、里程碑及销售分成,成为理解Novavax业务的重要线索。[2][3]
2026年10月28日,Sanofi在欧洲开展的流感—新冠联合疫苗三期临床试验完成第五位受试者给药,达到合同约定的启动条件,触发1.25亿美元里程碑付款。[2][3]
这是双方事先约定的条件。达到条件后,合同中的一笔潜在付款,转变为已经触发的付款义务。但这里有两个重要区别。
第一,这笔款项不属于9月30日结束的第三季度。 条件是在10月满足的,不能倒算进第三季度业绩。[3]
第二,条件实现,不等于现金已经到账。 公司在10-Q中表示,预计最迟在2027年第一季度收到这笔款项;“by the first quarter of 2027”不应被理解为必须在该季度开始之前到账。[3]
因此,需要区分三个时间点:合同条件何时实现,收入何时按会计原则确认,以及现金何时实际收到。这三个时间点不一定相同。
同样,三期试验启动,不能当作三期试验已经成功,更不等于联合疫苗已经获得批准。它是开发进展,也是合同事件,却还不是最终的疗效或商业验证。
二、把1.45亿美元的上调拆开
根据公司11月5日公布的调整后全年收入框架,各项预测如下。单位为百万美元;1百万美元等于100万美元。[1]
| 2026年调整后收入项目 | 8月原预测 | 11月新预测 |
|---|---|---|
| Nuvaxovid产品销售 | 35–45 | 40–50 |
| 调整后供应收入 | 45–55 | 50–60 |
| Sanofi联合疫苗三期里程碑 | 未提供预测 | 125 |
| 调整后授权、分成及其他收入 | 155–175 | 170–180 |
| 调整后总收入 | 235–275 | 385–415 |
按区间中点计算,整体预期增加1.45亿美元。其中,1.25亿美元来自已触发的Sanofi里程碑,约占增量的86%;其余约2,000万美元来自其他项目的预测调整。这两项比例均为根据公司披露自行计算。[1]
这次上调的主要驱动,是合作项目达到付款条件,而不是终端疫苗销量已经增长近六成。
这里还有一层口径差异:公司给出的是非GAAP“调整后总收入框架”,不是全年GAAP总收入的完整预测。该框架没有纳入Sanofi部分供应收入、销售分成及尚未触发的未来里程碑。[1]
所以,季度GAAP收入与全年调整后收入预测,不只是时间范围不同,计算范围也不完全一样。把两者并列,可以提出问题,但不能当作同一个指标直接比较增速。
三、一次性收入不是坏收入,但不等于持续增长
一次性里程碑并不是“没有价值的收入”。它说明合作已经推进到某个约定阶段,一部分此前不确定的合同收益正在兑现。
但它与每个季度都可能重复发生的产品销售、销售分成,代表的是不同性质的经营结果。
判断授权业务时,至少需要分开看三类款项:已经满足条件的付款,仍取决于研发或商业目标的潜在付款,以及需要产品持续销售才能产生的分成。
Novavax还可能在Sanofi联合疫苗完成相关临床及美国监管要求、在美国商业上市后获得2.25亿美元里程碑;制造技术转移完成后,还可能获得7,500万美元付款。这两笔钱都有条件,不能与已经触发的1.25亿美元放在同一层次上。[2]
授权模式可能减少公司独立维持商业化体系的负担,但也会使收入更加依赖合作伙伴的开发、审批和销售节奏。里程碑在某年集中实现,可以显著改善当年收入,却不自动证明下一年仍有同样规模的收入。
因此,真正需要追问的是:一次性付款之后,接下来靠什么支持业务?
四、亏损缩小,是不是意味着正在走向盈利?
Novavax第三季度研发费用由约9,830万美元下降至5,240万美元,销售、一般及管理费用由约3,170万美元下降至2,360万美元。季度净亏损同步收窄。[1][3]
但不能把全部改善都解释成持续经营能力增强:去年同期还有约9,700万美元的待售资产减值,今年没有同等项目。比较基数中的一次性费用,也影响了同比亏损幅度。[3]
费用下降多少来自业务转移和组织精简?未来研发推进时,费用会不会再次增加?剩余的研发和管理成本,又能否由更稳定的收入覆盖?这些问题仍然需要继续观察。
截至2026年9月30日,公司现金、现金等价物、受限现金及有价证券合计约6.27亿美元;今年前九个月经营活动净现金流出约2亿美元。这里的6.27亿美元并不全是可以随时动用的现金,其中包括证券和受限现金。[3]
路透社11月5日报道,Novavax将实现盈利的目标由2028年推迟到2029年。这是公司未来目标的变化,不是已经实现的财务结果。[4]
因此,上调收入预期与推迟盈利目标可以同时发生:前者可能主要反映一笔付款已触发,后者则涉及整个商业模式何时能够持续覆盖成本。
五、把它放回我们阅读药企财报的方法
我们此前通过辉瑞、诺和诺德的案例,讨论过产品组合、收入增长以及不同利润口径。Novavax补上了另一个问题:收入预测上调,是因为可持续业务改善,还是某项特定合同条件实现?
阅读财报时,可以按这个顺序提问:先确认指标的名称和时间范围,再拆分收入来源,然后判断哪些收入可重复、需要什么条件,最后看现金流和成本能否支持它。
这不是要把所有一次性收入排除在分析之外。相反,是要把每一种收入放回它真正代表的位置。
一笔研发里程碑可以很有价值,但不能独自证明长期产品需求;一项持续销售分成可以更稳定,但也取决于产品的竞争力和市场规模。
六、接下来最值得观察什么?
首先,已触发的1.25亿美元何时收到,后续财报如何确认?其次,Sanofi联合疫苗的临床和监管进展能否支持后续商业化?最后,Novavax能否通过Matrix-M等技术形成更多合作,让收入不再过度依赖少数项目的时间表?[1][2][3]
这些问题关系到商业模式能否持续,而不只是某一个季度的数字是否好看。
一份合作协议能够创造一笔可观收入,但持续盈利还需要重复创造收入的能力。
所以,看到收入预期提高,我们还需要继续追问:增长来自哪里,能够持续多久,又需要付出什么成本?
主要资料
[1] Novavax,2026年11月5日第三季度财报及收入框架
[2] Novavax,2026年10月29日里程碑付款公告