
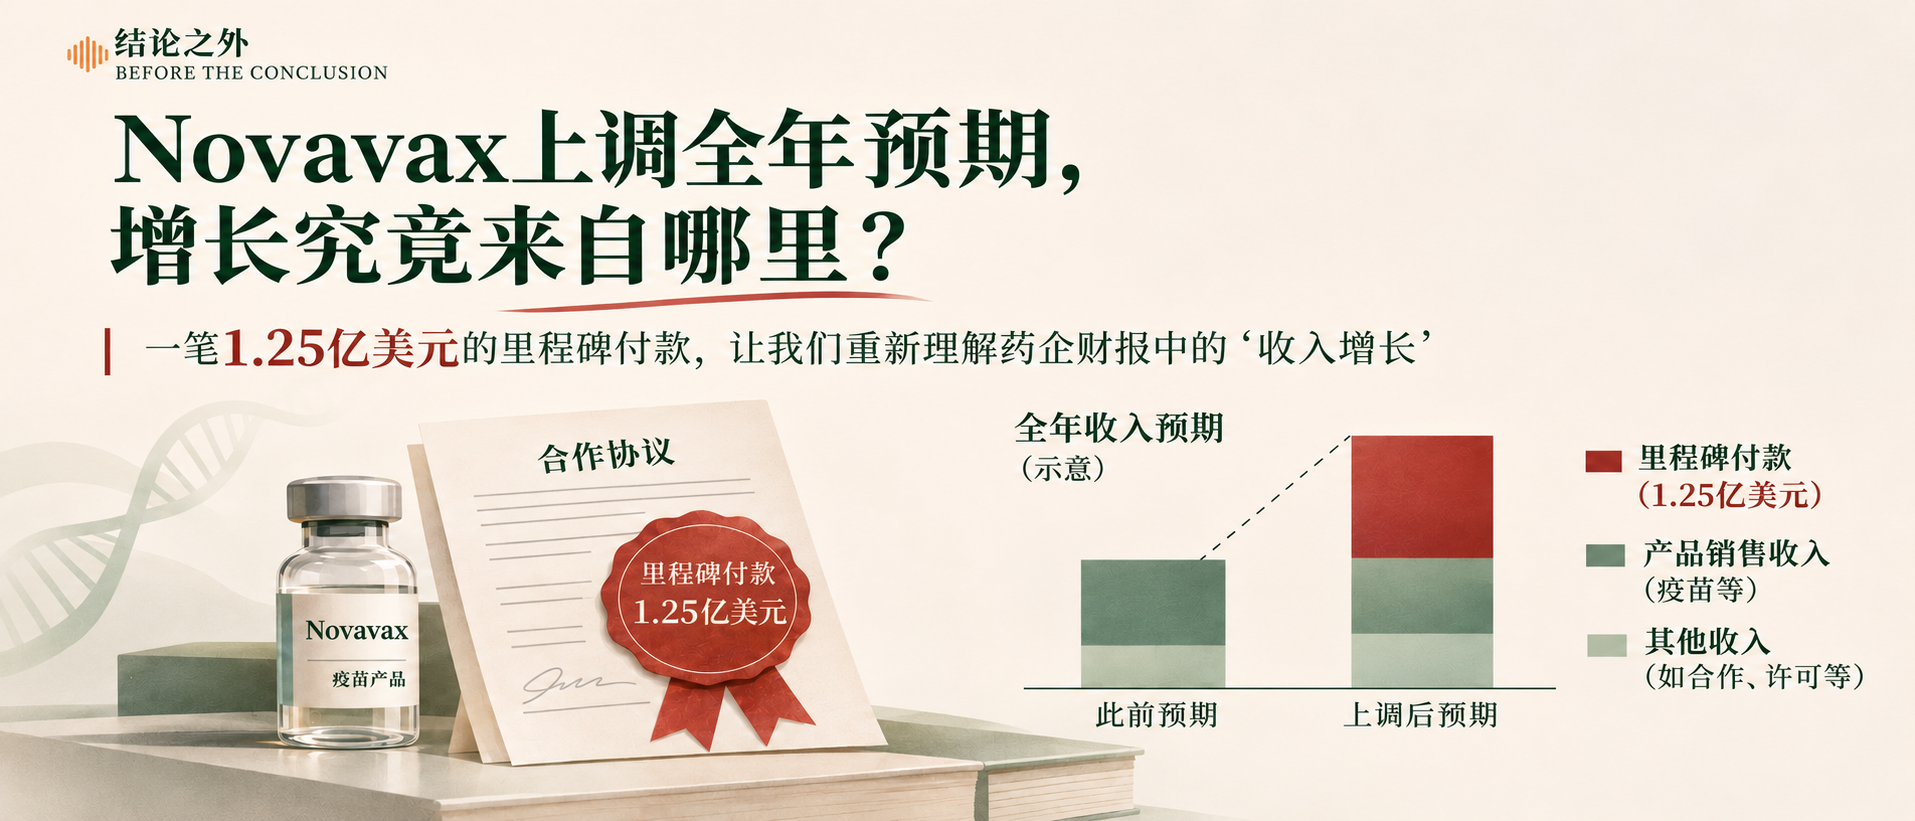
2026年11月5日,美國疫苗公司Novavax發佈第三季度財報,並將全年調整後總收入預期從2.35億至2.75億美元,提高到3.85億至4.15億美元。按區間中點計算,預期由2.55億美元提高到4億美元,增幅約57%。[1]
這看起來是一項相當明顯的改善。但首先要分清:這是同一年收入預測的上調幅度,不是已經實現的收入同比增長了57%。
同一份財報顯示,第三季度實際總收入為6,830萬美元,同比下降約3%;淨虧損則由去年同期約2.02億美元縮小至3,140萬美元。[1]
為什麼季度收入沒有增長,全年收入預期卻大幅上調?答案隱藏在一項與Sanofi的合作協議裡。
一、1.25億美元從哪裡來?
2024年,Novavax與Sanofi簽署合作協議。此後,產品銷售、授權合作、研發支持、里程碑及銷售分成,成為理解Novavax業務的重要線索。[2][3]
2026年10月28日,Sanofi在歐洲開展的流感—新冠聯合疫苗三期臨床試驗完成第五位受試者給藥,達到合同約定的啟動條件,觸發1.25億美元里程碑付款。[2][3]
這是雙方事先約定的條件。達到條件後,合同中的一筆潛在付款,轉變為已經觸發的付款義務。但這裡有兩個重要區別。
第一,這筆款項不屬於9月30日結束的第三季度。 條件是在10月滿足的,不能倒算進第三季度業績。[3]
第二,條件實現,不等於現金已經到賬。 公司在10-Q中表示,預計最遲在2027年第一季度收到這筆款項;“by the first quarter of 2027”不應被理解為必須在該季度開始之前到賬。[3]
因此,需要區分三個時間點:合同條件何時實現,收入何時按會計原則確認,以及現金何時實際收到。這三個時間點不一定相同。
同樣,三期試驗啟動,不能當作三期試驗已經成功,更不等於聯合疫苗已經獲得批准。它是開發進展,也是合同事件,卻還不是最終的療效或商業驗證。
二、把1.45億美元的上調拆開
根據公司11月5日公佈的調整後全年收入框架,各項預測如下。單位為百萬美元;1百萬美元等於100萬美元。[1]
| 2026年調整後收入項目 | 8月原預測 | 11月新預測 |
|---|---|---|
| Nuvaxovid產品銷售 | 35–45 | 40–50 |
| 調整後供應收入 | 45–55 | 50–60 |
| Sanofi聯合疫苗三期里程碑 | 未提供預測 | 125 |
| 調整後授權、分成及其他收入 | 155–175 | 170–180 |
| 調整後總收入 | 235–275 | 385–415 |
按區間中點計算,整體預期增加1.45億美元。其中,1.25億美元來自已觸發的Sanofi里程碑,約佔增量的86%;其餘約2,000萬美元來自其他項目的預測調整。這兩項比例均為根據公司披露自行計算。[1]
這次上調的主要驅動,是合作項目達到付款條件,而不是終端疫苗銷量已經增長近六成。
這裡還有一層口徑差異:公司給出的是非GAAP“調整後總收入框架”,不是全年GAAP總收入的完整預測。該框架沒有納入Sanofi部分供應收入、銷售分成及尚未觸發的未來里程碑。[1]
所以,季度GAAP收入與全年調整後收入預測,不只是時間範圍不同,計算範圍也不完全一樣。把兩者並列,可以提出問題,但不能當作同一個指標直接比較增速。
三、一次性收入不是壞收入,但不等於持續增長
一次性里程碑並不是“沒有價值的收入”。它說明合作已經推進到某個約定階段,一部分此前不確定的合同收益正在兌現。
但它與每個季度都可能重複發生的產品銷售、銷售分成,代表的是不同性質的經營結果。
判斷授權業務時,至少需要分開看三類款項:已經滿足條件的付款,仍取決於研發或商業目標的潛在付款,以及需要產品持續銷售才能產生的分成。
Novavax還可能在Sanofi聯合疫苗完成相關臨床及美國監管要求、在美國商業上市後獲得2.25億美元里程碑;製造技術轉移完成後,還可能獲得7,500萬美元付款。這兩筆錢都有條件,不能與已經觸發的1.25億美元放在同一層次上。[2]
授權模式可能減少公司獨立維持商業化體系的負擔,但也會使收入更加依賴合作伙伴的開發、審批和銷售節奏。里程碑在某年集中實現,可以顯著改善當年收入,卻不自動證明下一年仍有同樣規模的收入。
因此,真正需要追問的是:一次性付款之後,接下來靠什麼支持業務?
四、虧損縮小,是不是意味著正在走向盈利?
Novavax第三季度研發費用由約9,830萬美元下降至5,240萬美元,銷售、一般及管理費用由約3,170萬美元下降至2,360萬美元。季度淨虧損同步收窄。[1][3]
但不能把全部改善都解釋成持續經營能力增強:去年同期還有約9,700萬美元的待售資產減值,今年沒有同等項目。比較基數中的一次性費用,也影響了同比虧損幅度。[3]
費用下降多少來自業務轉移和組織精簡?未來研發推進時,費用會不會再次增加?剩餘的研發和管理成本,又能否由更穩定的收入覆蓋?這些問題仍然需要繼續觀察。
截至2026年9月30日,公司現金、現金等價物、受限現金及有價證券合計約6.27億美元;今年前九個月經營活動淨現金流出約2億美元。這裡的6.27億美元並不全是可以隨時動用的現金,其中包括證券和受限現金。[3]
路透社11月5日報道,Novavax將實現盈利的目標由2028年推遲到2029年。這是公司未來目標的變化,不是已經實現的財務結果。[4]
因此,上調收入預期與推遲盈利目標可以同時發生:前者可能主要反映一筆付款已觸發,後者則涉及整個商業模式何時能夠持續覆蓋成本。
五、把它放回我們閱讀藥企財報的方法
我們此前通過輝瑞、諾和諾德的案例,討論過產品組合、收入增長以及不同利潤口徑。Novavax補上了另一個問題:收入預測上調,是因為可持續業務改善,還是某項特定合同條件實現?
閱讀財報時,可以按這個順序提問:先確認指標的名稱和時間範圍,再拆分收入來源,然後判斷哪些收入可重複、需要什麼條件,最後看現金流和成本能否支持它。
這不是要把所有一次性收入排除在分析之外。相反,是要把每一種收入放回它真正代表的位置。
一筆研發里程碑可以很有價值,但不能獨自證明長期產品需求;一項持續銷售分成可以更穩定,但也取決於產品的競爭力和市場規模。
六、接下來最值得觀察什麼?
首先,已觸發的1.25億美元何時收到,後續財報如何確認?其次,Sanofi聯合疫苗的臨床和監管進展能否支持後續商業化?最後,Novavax能否通過Matrix-M等技術形成更多合作,讓收入不再過度依賴少數項目的時間表?[1][2][3]
這些問題關係到商業模式能否持續,而不只是某一個季度的數字是否好看。
一份合作協議能夠創造一筆可觀收入,但持續盈利還需要重複創造收入的能力。
所以,看到收入預期提高,我們還需要繼續追問:增長來自哪裡,能夠持續多久,又需要付出什麼成本?
主要資料
[1] Novavax,2026年11月5日第三季度財報及收入框架
[2] Novavax,2026年10月29日里程碑付款公告